所得税と住民税の基礎控除
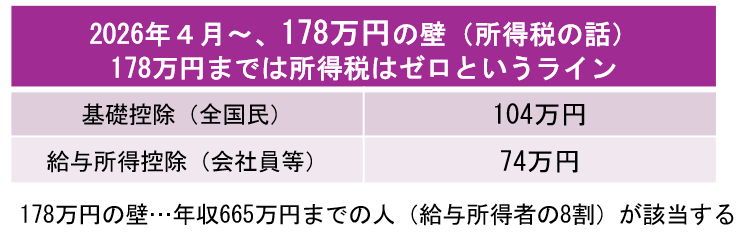
所得税の基礎控除
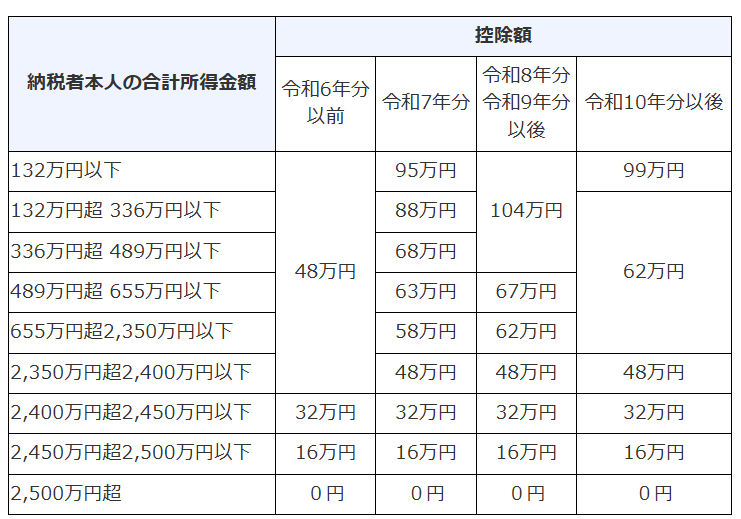
(出典)国税庁
給与所得控除
令和8、9年分
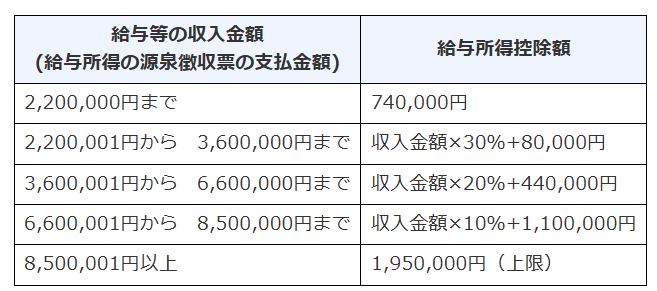
(出典)国税庁
配偶者控除
配偶者控除とは、所得者(所得1千万以下)が控除対象配偶者がいる場合にその所得者本人の所得合計額から38万円を限度として控除するものです。
尚、配偶者の合計所得が48万円を超えると、配偶者控除は受けられません。
配偶者特別控除
配偶者特別控除とは、所得者(所得1千万以下)が生計を一にする配偶者(所得133万円以下)で控除対象配偶者に該当しない人がいる場合にその所得者本人の所得合計額から38万円を限度として、所得者の合計所得金額と配偶者の合計所得金額に応じた金額を控除するというものです。
尚、配偶者の合計所得が48万円以下であるときまたは133万円を超えるときは、配偶者特別控除の適用は受けられません。
扶養控除
控除額は、扶養親族の年齢、同居の有無等により次の表のとおりです。
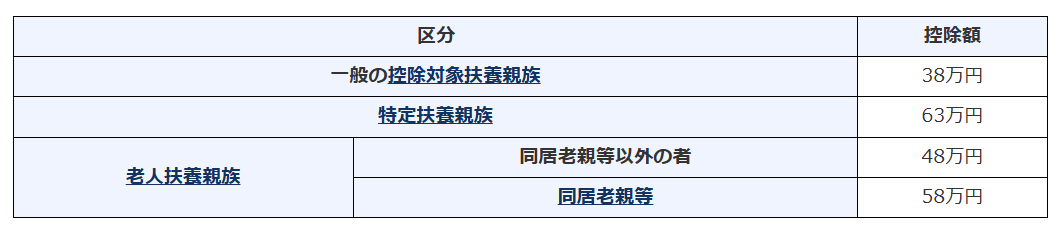
(注)同居老親等の「同居」については、病気の治療のため入院していることにより納税者等と別居している場合は、その期間が結果として1年以上といった長期にわたるような場合であっても、同居に該当するものとして取り扱って差し支えありません。ただし、老人ホーム等へ入所している場合には、その老人ホームが居所となり、同居しているとはいえません。
(出典)国税庁
生命保険料控除
生命保険料控除の対象となる生命保険料は、所得者本人が支払ったものに限られます。
その保険料は「一般の生命保険料」「介護医療保険料」「個人年金保険料」に区分されています。
※契約者が誰であるかは要件とされていません。
地震保険料控除
火災保険契約等に基づく地震等の損害部分の保険料や掛金で所得者本人が支払ったものです。
小規模企業共済等掛金控除
①独立行政法人中小企業基盤整備機構と契約した共済契約に基づいて支払った掛金
②確定拠出年金
③心身障害者扶養共済制度で一定の要件を備えているものに基づいて支払った掛金
住民税の基礎控除
43万円
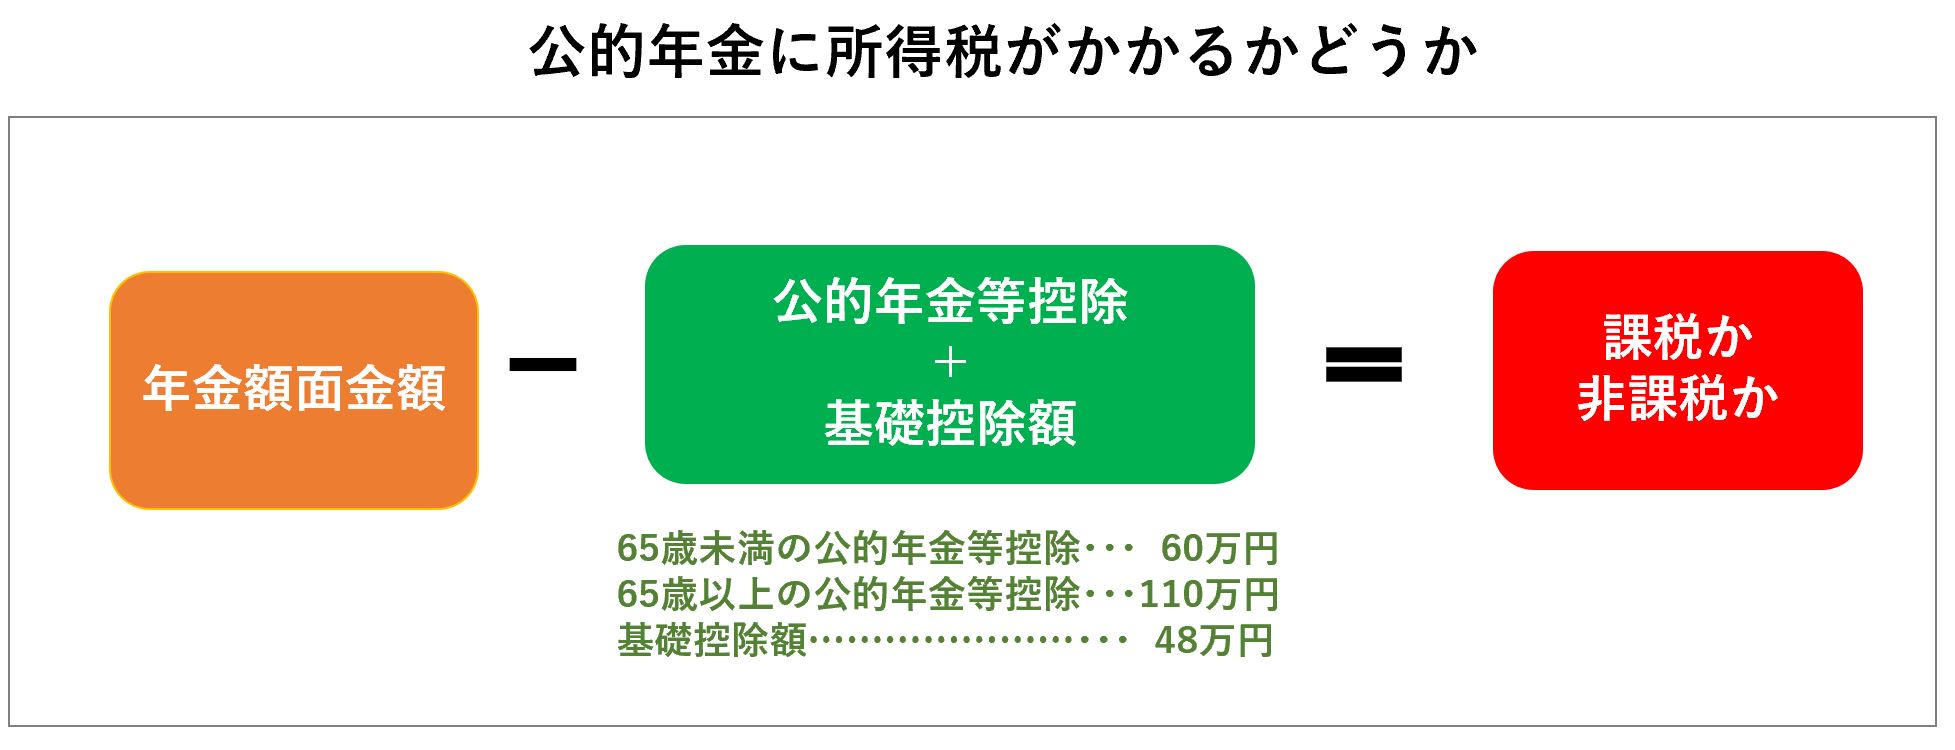
公的年金等控除