税法上の扶養と社会保険上の扶養
「扶養家族」の考え方には、「税金」と「社会保険」の二通りがあり、それぞれ異なります。
税法上の扶養
社会保険上の扶養
それぞれの扶養に条件があるため両方の扶養に入れることができる場合とどちらか一方の扶養にしかできない場合、両方の扶養に入れられない場合があります。
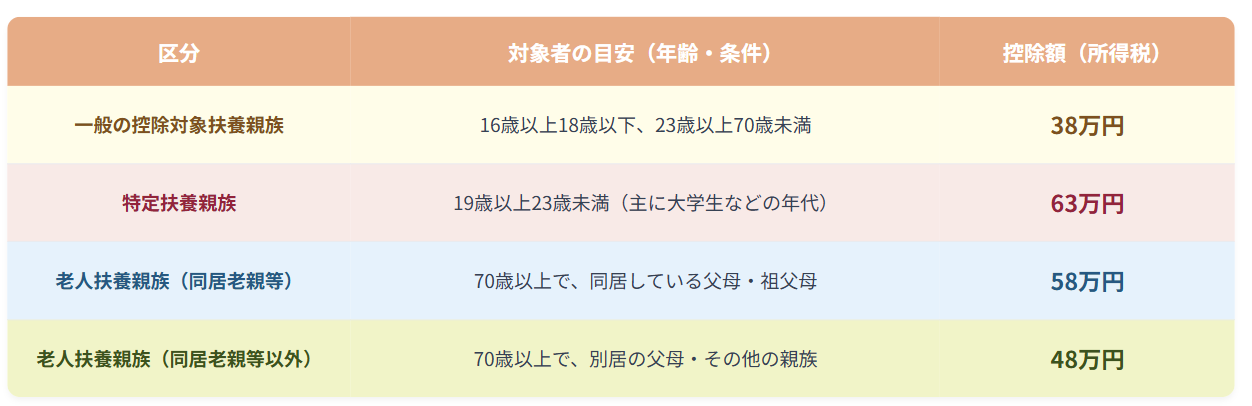
税法上(所得税法)の扶養家族
扶養している親族がいる場合、一定の要件に当てはまれば、扶養控除(所得控除)を受けられ、所得税や住民税の負担が軽減されます。
社会保険上の扶養家族
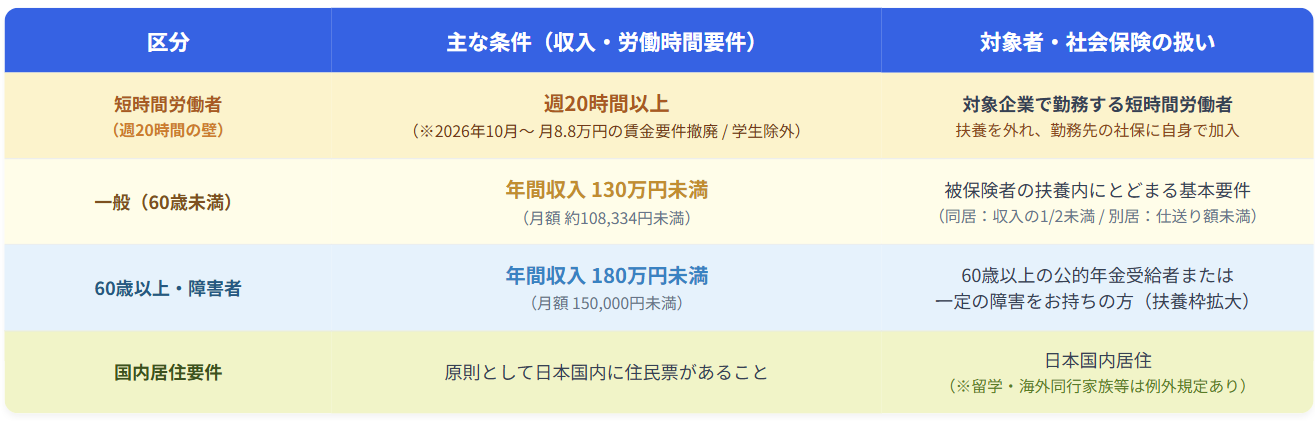
扶養親族は、自分で健康保険料や年金保険料を支払うことなく健康保険と国民年金に加入できます。
扶養親族とは、配偶者や3親等内の親族で75歳未満の人(原則国内居住)が対象です。
3親等内の親族で別居でも対象な人
・配偶者(内縁関係含まれる)
・子・孫・兄弟姉妹
・両親
・祖父母
等
被扶養者の1年間の見込収入が130万円未満(60歳以上は年収180万円未満)かつ、収入が扶養者の年収の2分の1未満
【注意】
国民健康保険には扶養という概念はありません。
配偶者控除
控除対象になる配偶者とは、生計を一にし、合計所得金額が58万円以下であること。
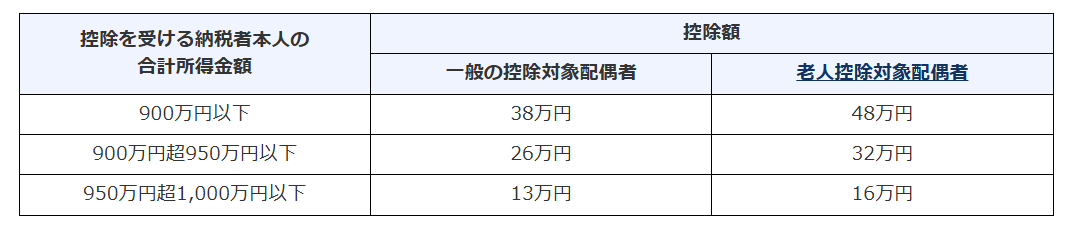
(出典)国税庁
配偶者特別控除
生計を一にする配偶者かつ、控除対象配偶者に該当しない者で、当該配偶者及び居住者の合計所得金額に基づき、次の表で求めた金額。
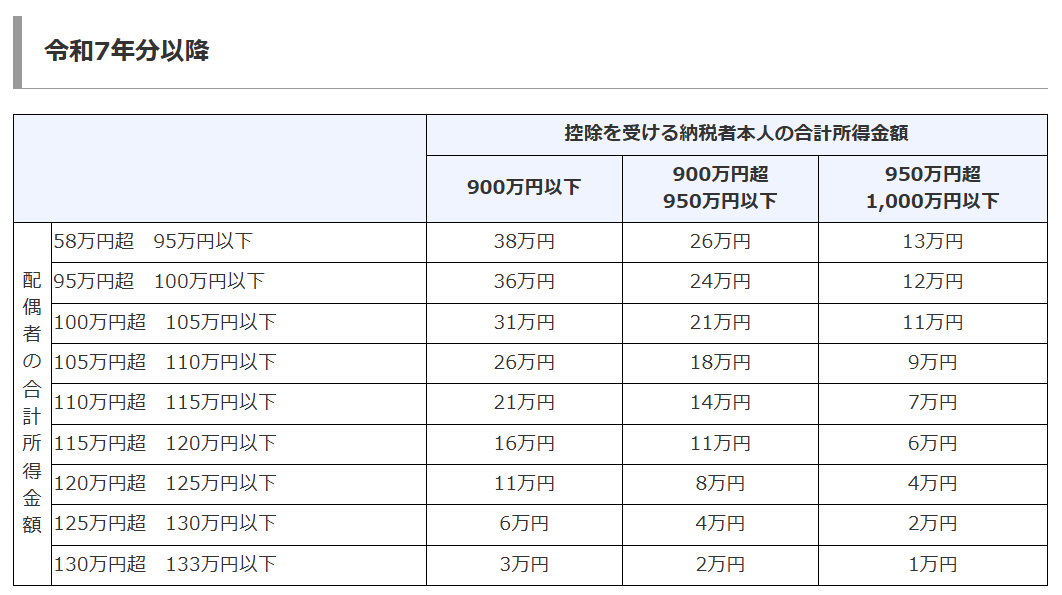
(出典)国税庁