小規模宅地の特例について
小規模宅地の特例
個人が、相続又は遺贈により取得した財産のうち、その相続の開始の直前において被相続人等の居住の用に供されていた宅地等又は被相続人等の事業の用に供されていた宅地等のうち、一定の選択をしたもので限度面積までの部分(以下「小規模宅地等」といいます。)については、相続税の課税価格に算入すべき価額の計算上、一定の割合を減額します。この特例を小規模宅地等の特例といいます。
なお、相続開始前3年以内に贈与により取得した宅地等や相続時精算課税に係る贈与により取得した宅地等については、この特例の適用を受けることはできません。
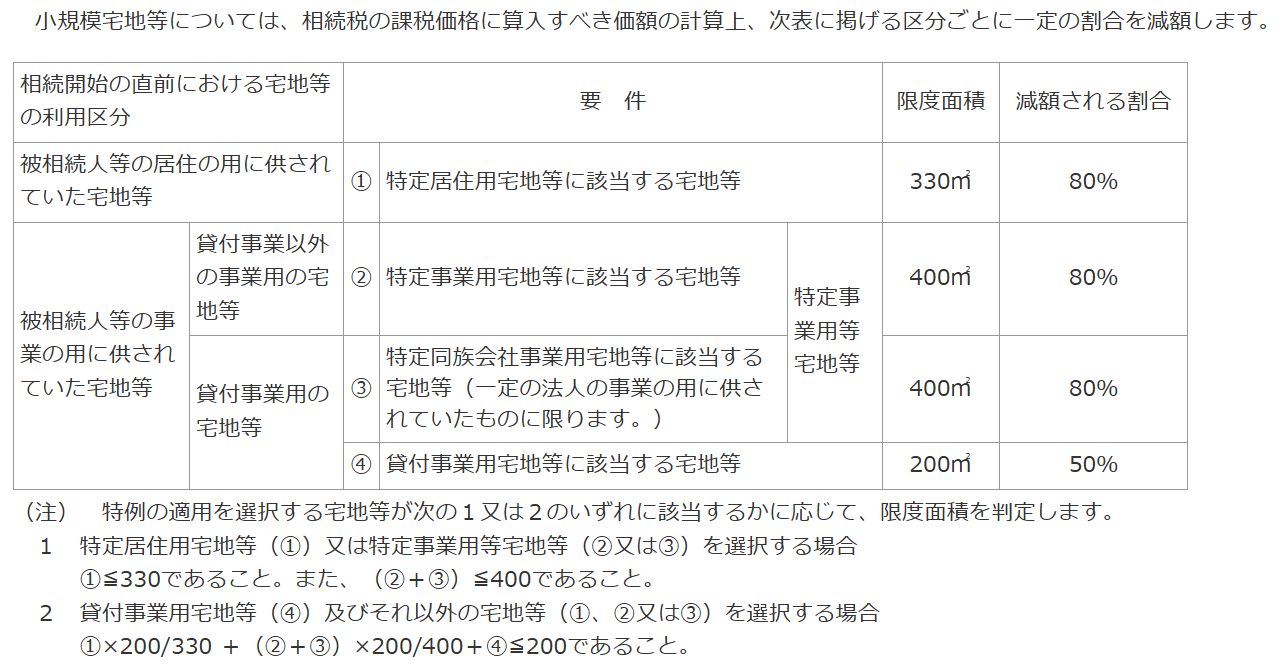
国税庁のHPはこちら
家なき子小規模宅地の特例
配偶者も同居している法定相続人がいない場合、3年以上、自分の持ち家に住んでいない(賃貸住宅や社宅に3年以上住んでいる、持ち家を持っていてもそこに住んでいない)親族であれば、小規模宅地の特例が受けられます。(家なき子特例)
配偶者がいる場合はこの特例は受けることができません。
つまり、二次相続での話になります。
家なき子の判定は「夫婦」で行います。